اطلاع‌رسانی درباره اظهارنامه مالیات بر ارزش افزوده تابستان ۱۴۰۵
اطلاع‌رسانی درباره اظهارنامه مالیات بر ارزش افزوده تابستان ۱۴۰۵
بر اساس بخشنامه شماره ۲۰۰/۱۴۰۵/۵۵ سازمان امور مالیاتی کشور، پایان روز یکشنبه ۲۴ آبان ۱۴۰۵ آخرین مهلت اعلام‌شده برای پرداخت یا ترتیب پرداخت بدهی مالیات بر ارزش افزوده تابستان، ذخیره نهایی خلاصه عملکرد و تکمیل موردی جزئیات اطلاعات معاملات است. مهلت بارگذاری فایل جزئیات معاملات نیز پایان روز شنبه ۲۳ آبان ۱۴۰۵ خواهد بود.
ادامه مطلب

تبصره ماده ۱۰۰ و اظهارنامه پیش فرض عملکرد ۱۴۰۴ صاحبان مشاغل

تبصره ماده ۱۰۰ و اظهارنامه پیش فرض عملکرد ۱۴۰۴ صاحبان مشاغل
تا این لحظه فقط برای مودیانی که مالیات بر عملکرد سال 1404 آنها صفر ریال تعیین شده تبصره ماده 100 بارگزاری شده و هنوز برای سایر مودیان ،تبصره ماده 100 بارگزاری نشده است. طبق اطلاع رسانی سازمان امور مالیاتی بارگزاری تبصره ماده 100 به صورت تدریجی (از مبالغ کم به زیاد) خواهد بود و تا نیمه آبان ماه تکمیل می شود. آن دسته از مودیانی که فروش  آنها بالای 72 میلیارد تومان میباشد هم منتظر باشند اظهارنامه پیش فرض برای آنها بارگزاری  شود تا با تایید اظهارنامه پیش فرض از مزایای تبصره ماده 100 برخوردار شوند.
ادامه مطلب

آموزش واکنش به اطلاعات صورت معاملات ۱۶۹ مکرر در پرونده مالیاتی

آموزش واکنش به اطلاعات صورت معاملات ۱۶۹ مکرر در پرونده مالیاتی
در روزهای اخیر پیامکی از سوی سازمان امور مالیاتی برای برخی مؤدیان ارسال شده است با این مضمون: «مؤدی گرامی، جهت ویرایش پرونده یا رد اطلاعیه‌های خرید/فروش ابراز شده برای کد ملی شما، تنها تا تاریخ ۱۴۰۵/۰۸/۰۶ مهلت دارید تا به درگاه my.tax.gov.ir، بخش اطلاعات صورت معاملات و ۱۶۹ مکرر / سامانه واکنش به اطلاعات مراجعه فرمایید.»
ادامه مطلب

موارد عدم الزام به صدور صورتحساب الکترونیکی و ثبت در سامانه مودیان

موارد عدم الزام به صدور صورتحساب الکترونیکی و ثبت در سامانه مودیان
موارد عدم الزام به صدور صورتحساب الکترونیکی و ثبت در سامانه مودیان     در فرآیند اجرای قانون پایانه‌های فروشگاهی و سامانه مودیان، هر واریز وجه به حساب بانکی مؤدی لزوماً به معنای فروش کالا یا ارائه خدمت نیست و در نتیجه، برای تمام مبالغ واریزی، الزام به صدور صورتحساب الکترونیکی وجود ندارد.   شناخت موارد عدم الزام به صدور صورتحساب الکترونیکی و ثبت آن در سامانه مودیان برای مؤدیان، …
ادامه مطلب

نحوه اعتراض به مسدودی حساب و رفع مسدودی حساب آبشده‌فروشان

نحوه اعتراض به مسدودی حساب و رفع مسدودی حساب آبشده‌فروشان
مسدودی حساب فروشندگان طلای آبشده با عنوان «مبارزه با پولشویی» برخی صاحبان حساب‌های بانکی که طی ماه‌های اخیر حساب آنها با عنوان «مبارزه با پولشویی» مسدود شده است، می‌توانند اعتراض خود را از طریق سامانه ثبت و رسیدگی به شکایات بانک مرکزی ثبت و مستندات مربوط به فعالیت و تراکنش‌های خود را ارائه کنند. این موضوع برای فعالان اقتصادی، از جمله فروشندگان طلای آبشده و فعالان صنف طلا و جواهر که دارای تراکنش‌های متعدد و مبالغ بالا هستند، اهمیت ویژه‌ای دارد. نحوه ثبت اعتراض به مسدودی حساب برای ثبت اعتراض، وارد سامانه ثبت و رسیدگی به شکایات بانک مرکزی شوید: https://crm.cbi.ir
ادامه مطلب

مشاوره مالیاتی تخصصی به طلافروشان و فعالین حوزه طلا و جواهر

مشاوره مالیاتی تخصصی به طلافروشان و فعالین حوزه طلا و جواهر
با توجه به اهمیت انجام صحیح تکالیف مالیاتی و  جلوگیری از جریمه‌های مالیاتی عدم انجام صحیح تکالیف و  حساسیت‌های نظارتی در این حوزه ، اهمیت مشاوره و افزایش آگاهی نسبت به قوانین مالیاتی در صنف طلا و جواهر بیشتر از سایر اصناف به نظر می رسد. یکی از تکالیف مالیاتی بسیار مهم در صنف طلا و جواهر که سازمان امور مالیاتی بحث مربوط به سامانه مودیان می باشد که تمام فعالین حوزه طلا و جواهر با هر میزان فروش ملزم به اجرای آن می باشند بنابراین شناخت صحیح قوانین مربوط به سامانه های مودیان و قانون تسهیل و استفاده از این قانون به نفع خود برای کاهش مالیات و مالیات ارزش افزوده بسیار مهم و ضروری می باشد
ادامه مطلب

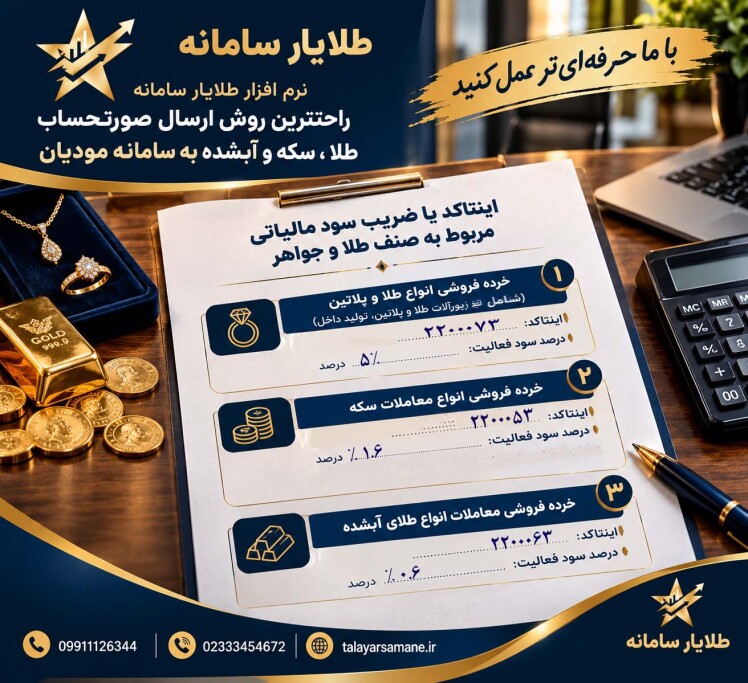
اینتاکد یا ضریب سود مالیاتی مربوط به صنف طلا و جواهر

اینتاکد یا ضریب سود مالیاتی مربوط به صنف طلا و جواهر
1.خرده فروشی انواع طلا و پلاتین (شامل انواع زیورآلات طلا و پلاتین )( تولید داخل) اینتاکد:2200073 درصد سود فعالیت: 5 درصد 2.عمده فروشی انواع طلا و جواهر و سنگ های قیمتی (شامل انواع زیور آلات طلا و پلاتین  ،سنگ های قیمتی یا سنگ های نصب شده)( تولید داخل) اینتاکد:2200071 درصد سود فعالیت: 1/4 درصد 3.خرده فروشی انواع طلا و پلاتین (شامل انواع زیورآلات طلا و پلاتین )( وارداتی) اینتاکد:2200074 درصد سود فعالیت:6/4 درصد 4.عمده فروشی انواع طلا و جواهر و سنگ های قیمتی (شامل انواع زیور آلات طلا و پلاتین  ،سنگ های قیمتی یا سنگ های نصب شده)( وارداتی) اینتاکد:2200072 درصد سودفعالیت:1/4 .........
ادامه مطلب

قانون جدید فاکتور الکترونیکی طلا برای طلافروشان چیست؟

قانون جدید فاکتور الکترونیکی طلا برای طلافروشان چیست؟
قانون جدید فاکتور الکترونیکی طلا برای طلافروشان چیست؟     در این مقاله سعی شده توضیحاتی در مورد قوانین جدید مالیاتی صنف طلا و جواهر و صدور فاکتور الکترونیکی طلا به طلافروشان داده شود و ابهامات و شایعاتی که در فضای مجازی  توسط افراد ناآگاه ایجاد شده بررسی میشود.   طلافروشان در هر رسته ( خرده فروشان طلا و جواهر ، فروشندگان سکه و طلای آبشده و شمش) از دی ماه 1402 …
ادامه مطلب

نرم افزار واسط طلایار سامانه راهکار تخصصی طلافروشان برای سامانه مودیان

نرم افزار واسط طلایار سامانه راهکار تخصصی طلافروشان برای سامانه مودیان
در طلایارسامانه به راحتی برای مبالغ تراکنش شده فاکتور با درصد اجرت و سود دلخواه ایجاد می شود. در طلایارسامانه از مبلغ به فاکتور دلخواه می رسیم و این دقیقا نیاز صنف طلا و جواهر می باشد.
ادامه مطلب

بند ب ماده 26 قانون مالیات بر ارزش افزوده شامل چه مواردی می باشد؟

بند ب ماده 26 قانون مالیات بر ارزش افزوده شامل چه مواردی می باشد؟
بند ب ماده 26 قانون مالیات بر ارزش افزوده شامل چه مواردی می باشد؟     بند ب ماده 26 قانون مالیات بر ارزش افزوده شامل 4 بند به شرح زیر می باشد:     ماده 26 قانون مالیات بر ارزش افزوده:     ب‌ ) طلا، جواهر و پلاتین   1 ) اصل طلا، جواهر و پلاتین به کار رفته در مصنوعات ساخته‌شده از فلزات مزبور، معاف از مالیات …
ادامه مطلب